Houthi-strijders hebben deze maand de Jemenitische kant van de Straat van Bab el-Mandeb ingenomen. Daarmee raakt de route die de afgelopen maanden dienstdeed als uitwijkroute voor de geblokkeerde Straat van Hormuz zelf verstopt. De doorvaartcijfers en de Nederlandse pompprijzen laten al zien wat dat kost.
Tonnage, vier weken tot 6 september 2026.
op 2,466 euro per liter, de hoogste stand ooit gemeten.
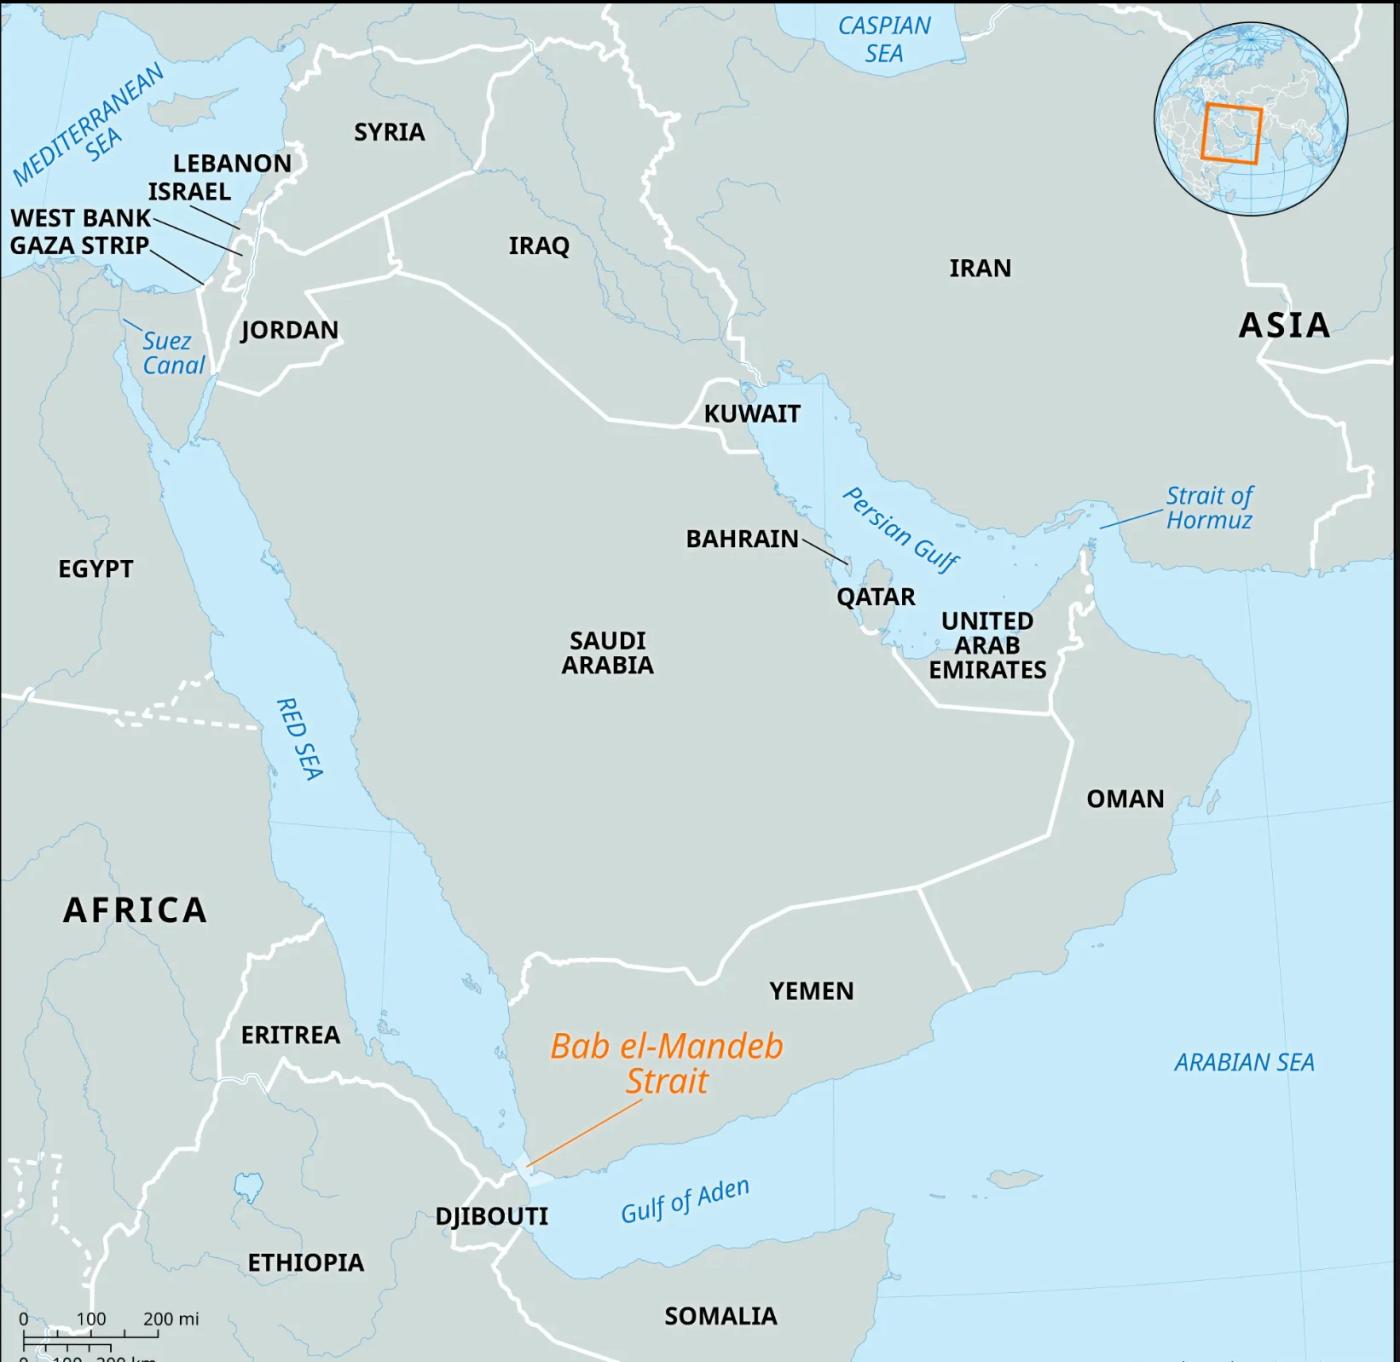
Op 12 september namen Houthi-strijders het eiland Mayyun in, midden in de Straat van Bab el-Mandeb. Twee dagen eerder was de havenstad Mokha al gevallen. De week die eraan voorafging kostte volgens de Verenigde Naties meer dan 500 levens en joeg 46.000 mensen op de vlucht. In normale tijden varen er ruim 20.000 schepen per jaar door deze zeestraat, op het smalste punt zo'n 30 kilometer breed.
De Houthi's zeggen dat de doorvaart veilig blijft. Woordvoerder Yahya Saree voegde daar op 12 september één uitzondering aan toe: Saoedische schepen, die al sinds 20 juli niet meer welkom zijn. Veiligheidsanalist Wolfgang Pusztai stelde tegenover Al Jazeera dat de groep nu de capaciteit heeft om al het verkeer stil te leggen als ze dat wil. Of ze die positie kan vasthouden is een tweede. Mayyun ligt geïsoleerd, is moeilijk te bevoorraden en ligt ver van het Houthi-kerngebied in het noorden van Jemen.
Wie het eiland uiteindelijk houdt, is voor een belegger niet de eerste vraag. Bij de Straat van Hormuz ging het om volume: komt er nog genoeg olie uit de Golf. Bij Bab el-Mandeb gaat het om tijd en geld. Er bestaat een alternatieve route, om Kaap de Goede Hoop, en die kost 10 tot 14 dagen extra en ongeveer 1,6 miljoen dollar aan brandstof per vaart. De rekening arriveert daardoor in de vorm van vrachttarieven, verzekeringspremies en een dieselprijs die al zeven maanden uit de pas loopt.
Wat er nog doorheen gaat
Het verkeer door de straat was al ingestort voordat deze maand begon. Volgens data van IMF PortWatch passeerde in de vier weken tot 6 september gemiddeld 881.000 ton lading per dag. In 2023, vlak voor de eerste Houthi-aanvallen op de scheepvaart, was dat 3,42 miljoen ton. Van elke vier ton is er nog ongeveer één over.
Achter dat ene getal zitten twee tegengestelde bewegingen, en die uit elkaar halen is de moeite waard.
Containervervoer verdween in december 2023 en kwam nooit terug. Van 1,03 miljoen ton per dag naar 81.000, een daling van 92 procent, en sindsdien een vlakke lijn. Rederijen besloten binnen enkele weken om structureel om te varen en zijn dat blijven doen. Een verstoring die tweeënhalf jaar aanhoudt is geen verstoring meer, maar een verplaatste route, met alle vaartijd en kosten die daarbij horen.
Tankers deden precies het omgekeerde. Toen Iran eind februari de Straat van Hormuz blokkeerde, steeg het tankervolume door Bab el-Mandeb juist, naar 754.000 ton per dag in de maanden maart tot en met juli. Hoger dan in 2024 en hoger dan in 2025. Saoedische ruwe olie ging via de Oost-Westpijplijn naar Yanbu aan de Rode Zee en van daar zuidwaarts richting Azië.
De uitweg uit de eerste blokkade liep door de tweede zeestraat. Sinds 20 juli is ook die dicht.
Sinds het Houthi-embargo tegen Saoedische schepen van 20 juli is dat tankervolume gehalveerd, naar 337.000 ton per dag. De omweg om Hormuz heen loopt door Bab el-Mandeb, en daar zit sinds deze zomer een slot op. Dat verklaart waarom de olieprijs in augustus en september opnieuw ging bewegen, terwijl de Hormuz-situatie zelf niet veranderde.
| Periode | Totaal | Tanker | Container | Overig |
|---|---|---|---|---|
| 2023, voor de aanvallen | 3.420 | 1.306 | 1.031 | 1.083 |
| 2024 | 1.163 | 579 | 74 | 510 |
| 2025 | 1.204 | 598 | 91 | 515 |
| Hormuz dicht, maart tot 19 juli 2026 | 1.384 | 754 | 79 | 551 |
| Vier weken tot 6 september 2026 | 881 | 337 | 81 | 463 |
Duizend ton per dag, gemiddeld over de genoemde periode. Overig bestaat uit bulkcarriers, stukgoed en roroschepen. Bron: IMF PortWatch.
De PortWatch-reeks loopt tot 6 september en bevat het offensief van vorige week nog niet. Losse dagtellingen na de inname van Mayyun komen uit op ongeveer 26 schepen per dag, tegen 41 op 20 juli, de dag waarop het embargo werd aangekondigd.
De rekening van de omweg
Omvaren om Kaap de Goede Hoop kost tijd, en tijd is in de scheepvaart schaarste. De extra 10 tot 14 dagen op de route Azië-Europa slokken ongeveer 6 procent van de wereldwijde vlootcapaciteit op. Voor tankers richting Azië loopt het verder op: analist Tamas Varga van PVM rekende voor dat een vaart die normaal 20 dagen duurt er zonder Bab el-Mandeb ongeveer 50 kost.
Containertarieven liggen daardoor nog steeds 25 tot 40 procent boven het niveau van voor de crisis, ruim twee jaar nadat de eerste schepen omvoeren. Voor Europese importeurs is dat inmiddels een vaste kostenpost geworden in plaats van een uitzondering.
De omvang van de verschuiving is af te lezen aan het Suezkanaal zelf. In 2023 passeerden daar ongeveer 26.000 schepen; in 2025 waren dat er 12.700. Meer dan 70 procent van het oost-westcontainerverkeer vaart inmiddels standaard om de Kaap. Rederijen hebben hun dienstregelingen daarop herbouwd, extra schepen ingezet om de langere omlooptijd op te vangen en die kosten doorberekend in de tarieven.
Het duidelijkste tweedeorde-effect zit in Egypte. Het Suezkanaal verwerkte in het tweede kwartaal van 2026 nog 3.580 doorvaarten en boekte 1,26 miljard dollar aan inkomsten, ongeveer de helft van het niveau van 2023. Het containerverkeer ligt zelfs ongeveer vier vijfde lager. Kanaalinkomsten vormen één van de vier belangrijkste bronnen van buitenlandse valuta voor Egypte; van een recordjaar van 10,25 miljard dollar in 2023 ging het naar ongeveer 4,2 miljard in 2024. Voor beleggers in opkomende markten verschuift het daarmee van een logistiek onderwerp naar een begrotingsvraagstuk, met gevolgen voor het Egyptische pond en de financieringskosten van de staat.
Hoeveel olie het werkelijk raakt
Het Internationaal Energieagentschap raamt het wereldwijde olieaanbod voor 2026 op gemiddeld 100,7 miljoen vaten per dag, 5,7 miljoen lager dan een jaar eerder. Tegen die achtergrond zijn de doorvoercijfers van beide zeestraten scherp gedaald. Door Hormuz ging voor het conflict ongeveer 20 miljoen vaten per dag; in maart, april en mei van dit jaar was dat gemiddeld 2,7 miljoen. Door Bab el-Mandeb ging in 2023 gemiddeld 8,7 miljoen vaten per dag, in juni van dit jaar tijdelijk weer ruim 7 miljoen, en in augustus volgens S&P Global nog 1,5 miljoen.
Die cijfers mogen niet bij elkaar worden opgeteld. Het gaat om doorvoer en niet om productie, en dezelfde Saoedische vaten kunnen in beide zeestraten meetellen. Wat er wel uit volgt, is hoe smal de marge is geworden. Yanbu exporteerde voor het embargo 3,9 miljoen vaten per dag en zit nu op 2,8 miljoen. De Oost-Westpijplijn ligt sinds vorige week stil na dronaanvallen op de Saoedische energie-infrastructuur. Capital Economics berekent dat het uitvallen van die pijplijn tot 4 procent van het wereldaanbod kan raken, en handelaren zeiden tegenover Reuters dat Saoedi-Arabië binnen enkele dagen zonder exportvoorraad kan komen te zitten.
Andreas Krieg van King's College London wees er vorige week op waarom de combinatie zwaarder weegt dan de som van de delen: de uitwijkroutes van de ene blokkade lopen door het gebied van de andere. Elke oplossing voor Hormuz maakt Bab el-Mandeb belangrijker, en omgekeerd.
De markt rekent op normalisatie
De cashnotering voor Brent sloot op maandag 15 september op 108,74 dollar per vat, 3,25 dollar hoger dan de dag ervoor. Het novembercontract van 2026, het dichtst bij levering, sloot diezelfde dag op 108,38 dollar.
Op de oliemarkt wordt niet alleen voor directe levering gehandeld. Voor elke maand tot ruim tien jaar vooruit bestaat een apart contract met een eigen prijs die u vandaag kunt vastleggen. Een raffinaderij die volgend najaar olie nodig heeft, zet nu de prijs voor november 2027 vast. Alle contractmaanden naast elkaar vormen de termijnstructuur.
| Levering | Prijs | Verschil |
|---|---|---|
| November 2026 | 108,38 | frontmaand |
| Maart 2027 | 92,03 | −15,1% |
| Juni 2027 | 85,50 | −21,1% |
| November 2027 | 79,22 | −26,9% |
| Augustus 2028 | 74,75 | −31,0% |
ICE Brent Crude futures, settlementprijzen in dollar per vat op 15 september 2026. Verschil ten opzichte van de frontmaand. Bron: ICE Futures Europe via Barchart.
De rij loopt van boven naar beneden: hoe verder de levering weg ligt, hoe goedkoper de olie. Die vorm heet backwardation en ontstaat wanneer kopers een premie betalen om nu geleverd te krijgen. De markt zegt daarmee twee dingen tegelijk: er is nu te weinig olie op de juiste plek, en over een jaar is dat naar verwachting opgelost.
Het tempo is minstens zo veelzeggend als het niveau. Tussen november 2026 en maart 2027 verdwijnt ruim 16 dollar uit de prijs, tussen maart en november 2027 nog eens bijna 13 dollar over twee keer zoveel maanden. Ruim de helft van de verwachte daling zit dus in de komende vier maanden. Handelaren rekenen erop dat de blokkades deze winter grotendeels uit de weg zijn geruimd.
Eén nuance hoort daarbij. Van het novembercontract van 2026 wisselden op 15 september 78.580 stuks van eigenaar, van dat van 2027 nog 5.640. Prijzen ver in de curve komen uit een dunnere markt en geven een richting aan, geen belofte.
Wij denken dat die curve eerder te optimistisch is dan te somber. Het argument van Krieg is daarvoor doorslaggevend: zolang beide zeestraten tegelijk geblokkeerd zijn, bestaat er geen goedkope uitweg meer. Een oplossing bij Hormuz zonder oplossing bij Bab el-Mandeb levert nauwelijks capaciteit op. Wie in de portefeuille rekent op 79 dollar per vat in november 2027, rekent impliciet op twee de-escalaties tegelijk. Voor beleggers met olie-exposure via termijncontracten werkt backwardation overigens in het voordeel: elke doorrol koopt goedkoper in dan hij verkoopt. Dat voordeel verdwijnt zodra de markt het tekort als blijvend ziet.
Aan de pomp
Op 7 september kostte een liter Euro95 in Nederland gemiddeld 2,466 euro. Dat cijfer is de hoogste stand sinds het CBS in 2006 begon met meten. Het vorige record uit maart 2022 sneuvelde al op 2 mei van dit jaar. Diesel piekte op 8 april op 2,599 euro en staat nu op 2,442 euro.
Sinds 1 januari is Euro95 25,6 procent duurder geworden en diesel 40,8 procent. Dat verschil van ruim 15 procentpunt vertelt het verhaal. Diesel hangt aan de scheepvaart, het vrachtvervoer en de industrie, en juist die middendestillaten zijn het zwaarst geraakt. De netto diesel- en gasolie-export vanuit de Golf bedroeg in augustus volgens de IEA nog 390.000 vaten per dag, ruim een kwart van het niveau van voor de oorlog.
Er is één cijfer dat dit concreter maakt dan welke vatprijs ook. Benzine is aan de Nederlandse pomp normaal 23 tot 35 cent duurder dan diesel, vooral door de hogere accijns. Dat verschil bedraagt nu 2,4 cent. Van 6 maart tot en met 26 augustus was diesel zelfs duurder dan benzine, met een piek van 23 cent op 8 april.
In twintig jaar pompprijzen was diesel maar twee keer duurder dan benzine, en beide keren tijdens een energiecrisis.
In de volledige CBS-reeks vanaf 2006 kwam die omkering precies tweemaal voor: 84 dagen in 2022 en 77 dagen in 2026. Verder nooit. De accijnsstructuur maakt zo'n omkering duur om te veroorzaken; er is een fors tekort aan middendestillaten voor nodig voordat de marktprijs het accijnsverschil overstemt.
Waarom juist diesel
Dat tekort heeft drie oorzaken die elkaar versterken. Ten eerste komt diesel uit hetzelfde raffinagevat als kerosine en stookolie. Die laatste twee gaan naar luchtvaart en scheepvaart, precies de sectoren die door het omvaren méér brandstof verbruiken. Een schip dat tien dagen langer vaart, tankt tien dagen langer door. Ten tweede zijn de Golfstaten de grootste exporteur van middendestillaten richting Europa, en die stroom loopt via Hormuz en Bab el-Mandeb; de netto-export van 390.000 vaten per dag in augustus is daarvan het bewijs. Ten derde kan Europa het gat niet zelf dichten: de Europese raffinagecapaciteit is de afgelopen tien jaar gekrompen en is bovendien ingericht op benzine, waarvan het continent juist een overschot heeft.
Het knelpunt zit dus een stap verder in de keten dan de olieprijs zelf: bij de vraag welk product er uit die olie komt en of het op tijd in Rotterdam aankomt. Benzine kent die krapte veel minder, en precies daarom werkt het verschil tussen beide pompprijzen als thermometer.
Europese overheden hebben er inmiddels meer dan 11 miljard euro aan steunmaatregelen tegenaan gezet, waarvan volgens Bruegel 72 procent ongericht is. Dat drukt de pompprijs tijdelijk en de begroting structureel. Voor centrale banken maakt het de rekensom lastiger: het Amerikaanse kerninflatiecijfer van 0,3 procent op maandbasis zette deze week een renteverhoging van 25 basispunten vast, met de tweejaarsrente op 4,619 procent. Hogere inflatie bij lagere groei blijft de vervelendste combinatie die een centrale bank kan tegenkomen.
Waar wij op letten
Nieuws uit Jemen komt met horten en stoten binnen en is moeilijk te wegen. Cijfers over doorvaart, export en termijnprijzen komen op vaste momenten en zijn dat wel. Drie daarvan bepalen of dit beeld de komende maanden kantelt; ze zijn alle drie publiek en wekelijks of maandelijks te volgen, en wij kijken er zelf ook naar bij de maandelijkse herijking van de portefeuilles.
Signaal aanwezig
Blijft de doorvaart onder het niveau van begin dit jaar? Het zevendaags gemiddelde staat op 860.000 ton per dag, tegen ongeveer 1,2 miljoen in januari.
Te volgen: het zevendaags gemiddelde bij IMF PortWatch. Een herstel boven 1,2 miljoen ton per dag betekent dat rederijen en tankereigenaren de straat weer als normale route behandelen.
Signaal aanwezig
Ligt de Saoedische exportroute naar het westen stil? Yanbu zakte van 3,9 naar 2,8 miljoen vaten per dag en de Oost-Westpijplijn ligt sinds vorige week stil.
Te volgen: de Yanbu-export in de maandcijfers van de IEA en S&P Global. Terug boven 3,5 miljoen vaten per dag haalt de scherpste randen van het aanbodprobleem af.
Signaal afwezig
Prijst de termijnmarkt een blijvend tekort? Het contract voor november 2027 sloot op 79,22 dollar, bijna 30 dollar onder de cashnotering.
Te volgen: het Brent-contract voor november 2027. Boven 95 dollar gelooft de markt niet langer in normalisatie binnen het jaar, en dan verandert het inflatiebeeld voor 2027 mee. Van de drie is dit het cijfer dat het snelst reageert, omdat het de verwachting meet en niet de uitkomst.
Wat dit betekent voor een portefeuille
Wij doen geen uitspraak over wie Mayyun over drie maanden in handen heeft. Wel over wat dit type risico doet met een portefeuille.
Twee gelijktijdig geblokkeerde zeestraten raken energie, vervoer, verzekeraars, industrie, opkomende markten en de rente, allemaal tegelijk en langs verschillende kanalen. Sectorconcentratie is daar slecht tegen bestand. Wie in januari zwaar in Europese industriebedrijven zat, betaalt nu twee keer: de koersen daalden, en dezelfde bedrijven zien hun energie- en transportkosten oplopen, wat de winstmarge voor volgend jaar verder uitholt. Opvallender is het derde kanaal. Egypte heeft niets met olieproductie te maken, maar verloor door het omvaren ruim de helft van zijn kanaalinkomsten en daarmee een groot deel van zijn buitenlandse valuta. Wie Egyptisch staatspapier aanhield, kreeg dus een verlies uit dezelfde gebeurtenis, via een route die vooraf in geen enkel risicomodel naast Europese industrie stond.
De verleiding is groot om op dit soort momenten te herpositioneren: energie erbij, scheepvaart eruit, defensie erin. Die beweging komt vrijwel altijd te laat. De olieprijs verdubbelde dit jaar al voordat Mayyun in het nieuws kwam, en de dieselprijs piekte in april, vijf maanden voor het offensief. Wie nu instapt op het nieuws, koopt een positie die de markt in maart al innam.
Spreiding over beleggingscategorieën levert in rustige jaren zichtbaar rendement in. In een jaar als dit is het de reden dat u uw plannen niet hoeft te wijzigen omdat een zeestraat van 30 kilometer breed is afgesloten. Wij kijken bij de beoordeling van fondsen daarom niet alleen naar het rendement in normale jaren, maar vooral naar hoe ze zich gedragen in een week als deze.
Doorvaart en tonnage: IMF PortWatch, chokepoint Bab el-Mandeb, dagreeks 1 januari 2019 tot en met 6 september 2026, geraadpleegd 15 september 2026. Pompprijzen: CBS, tabel 80416ned, Pompprijzen motorbrandstoffen per dag, reeks tot en met 7 september 2026, gepubliceerd 10 september 2026. Olieaanbod en productstromen: Internationaal Energieagentschap, Oil Market Report september 2026, en S&P Global Commodity Insights, augustus 2026. Olieprijzen en termijnstructuur: ICE Brent Crude futures, settlementprijzen 15 september 2026, ICE Futures Europe via Barchart; eerdere noteringen via Reuters, 11 en 13 september 2026. Suezkanaal: Suez Canal Authority en CAPMAS, tweede kwartaal 2026. Steunmaatregelen en prijsstijgingen per product: Bruegel, 2026. Vlootcapaciteit, vaartijden en containertarieven: Reuters en PVM, september 2026. Gebeurtenissen in Jemen en slachtoffercijfers: Verenigde Naties en Al Jazeera, 10 tot 14 september 2026.
Eigen berekeningen: de periodegemiddelden in de tabel en de percentages in de tekst zijn berekend over de dagreeksen van PortWatch en het CBS. Het cijfer van 26 procent vergelijkt het gemiddelde over de vier weken tot 6 september 2026 met het gemiddelde over 1 januari tot 6 oktober 2023. Het aantal dagen waarop diesel duurder was dan benzine is geteld over de volledige CBS-reeks vanaf 1 januari 2006. Doorvoercijfers per zeestraat zijn niet optelbaar: olie die via de pijplijn naar Yanbu om Hormuz heen wordt geleid, kan vervolgens door Bab el-Mandeb varen en telt dan in beide reeksen mee. De doorvaartcijfers van PortWatch meten tonnage en niet het aantal schepen; aantallen schepen elders in de tekst komen uit losse dagtellingen en zijn als zodanig aangeduid.
Dit artikel is informatief en bevat geen beleggingsadvies. Beleggen brengt risico's met zich mee. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.